香港研发中心年赚3000万,但不用交税——我们如何让税务局看懂一台消毒设备的研发价值
去年我们为一家香港研发中心回复了税务局的税务查询,并提交研发活动及开支的相关资料。
最近收到税务局的确认通知:就该课税年度的申报,该公司无须缴纳利得税。
这份确认通知,是我们逐项梳理客户研发活动与开支、回应税务局查询后的结果。真正的难点不在计算:客户是科学家,不熟悉税务;税务局也难以单凭申报资料看懂这项研发的价值。我们要做的,是在两者之间把事情讲清楚、证明到位。
账面利润约2,669万港元,最终应缴利得税却为零。原因在于合资格研发开支的超额扣减,而非企业利润一概免税。
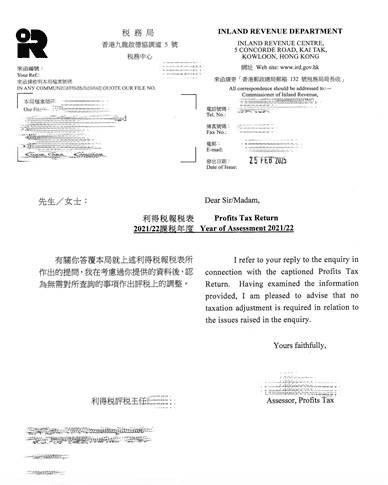
图1 税务局就2021/22课税年度利得税报税表查询的回复:审阅我们提交的资料后,认为无需作出评税调整(客户及税务局信息已作模糊处理)
下文还原本案的税务测算,并说明研发开支超额扣减与专利盒优惠各自的适用范围。文章以我们处理过的案例为基础改编,客户信息已脱敏,税务数据取自真实申报,金额经四舍五入。文中配图是税务局就2021/22课税年度研发扣除查询发出的结案信;下文测算采用的是2022/23课税年度的数据,两个年度均按同样方法申报研发开支超额扣减。
本案难在哪里:科学家与税务局“说不到一处”
这宗案件的结果看似来自一条计算公式,真正的难点却在沟通和举证:
1. 科学家不懂税:客户的研发由科学家主导,团队熟悉的是技术和产品,对香港利得税、研发开支的扣除条件以及税务局的查询方式并不了解,很难按税务局的关注点回答问题。
2. 税务局不懂科研:评税人员面对的是账目和申报表。一台疫情期间常见的消毒设备,表面上看与普通产品没有太大分别,背后的研发投入和技术难度,单凭报表难以看出来。
3. 双方无法直接沟通:科学家用技术语言解释,税务局按税务条件提问,同一件事说不到一处。若解释不清,研发活动能否被认定为合资格研发、相关开支能否获得超额扣减,都会受到质疑。
4. 我们负责“翻译”和举证:我们逐项梳理研发项目、技术难点、人员工时和开支归集,把技术内容转化为税务局能够理解和核实的证据【待补:具体做法与证据清单】,最终税务局确认该公司就该课税年度无须缴纳利得税。
这类案件比的不是会不会套公式,而是能不能把企业真实的研发讲清楚、证明到位。
一、客户背景:做消毒设备的科学家,把研发中心设在香港
客户是一家由科学家主导研发的企业,核心产品是疫情期间用于公共场所的消毒设备。这类设备表面上看与市面上的普通产品并无特别,背后的研发内容却需要专业解释【待补:产品与研发细节】。2021年,该企业将核心研发中心设于香港,主要基于三点考量:
- 香港科学园、数码港为研发型企业提供完善的孵化资源与资金支持;
- 国际化人才集中,便于招募海外工程师;
- 税制简明且对研发活动有实质性优惠——此为本文重点。
2022/23课税年度,该香港公司账目如下:
项目 | 金额(港元) |
营业额 | 18,753万 |
合资格研发开支 | 1,466万 |
其他成本及费用 | 14,618万 |
账面利润 | 2,669万 |
若不计研发开支扣除,按两级制税率粗略估算,2,669万港元利润对应的利得税约424万港元。以下说明本案如何通过研发开支超额扣减,令应评税利润转为亏损。
二、香港研发税务的两项优惠
(一)研发开支超额扣减(加计扣除)
自2018/19课税年度起,合资格研发开支可获超额扣减:首200万港元按300%扣除,余额按200%扣除。申请超额扣减的研发活动须符合在香港进行等法定条件;外判研发付款须向指定本地研发机构作出,自行研发则须核实直接相关的雇员及耗材开支是否符合资格。
(二)专利盒制度(Patent Box)
专利盒制度于2024年7月生效,适用于2023/24及其后的课税年度。源自合资格知识产权(专利、软件版权、植物品种权)的合资格收入,其对应应评税利润的特惠部分可按5%税率课税。特惠部分须依研发分数计算;委托境外关联方研发及购置知识产权等成本,通常不计入合资格研发开支。
三、本案的研发扣除测算及专利盒适用性
研发开支超额扣减
本年度合资格研发开支约1,466万港元,均为在港自行研发的人员及耗材开支:
- 首200万 × 300% = 600万;
- 余额1,266万 × 200% = 2,532万;
- 合计可扣除3,132万。
3,132万的研发扣除额已超过2,669万的账面利润,经其他税务调整后,该公司当年录得税务亏损约1,123万港元。
应缴利得税:0港元,亏损还可结转以后年度抵扣。这里的零税额来自研发开支超额扣减,并非研发企业自动享有免税待遇。
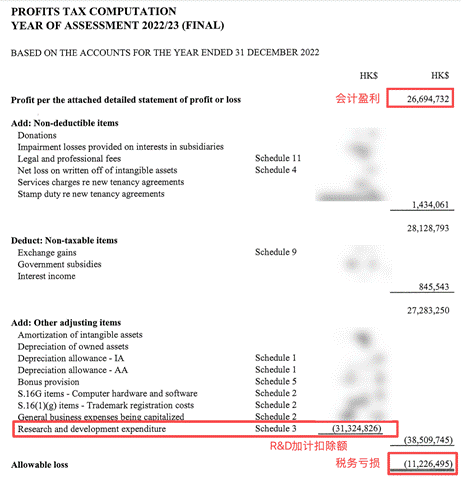
图2 客户2022/23年度利得税计算表(节选):会计盈利26,694,732港元,扣除研发开支加计扣除额31,324,826港元等项目后,录得税务亏损11,226,495港元(与研发无关的调整金额已作模糊处理)
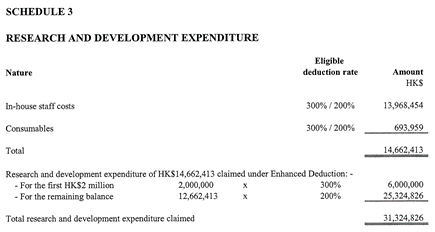
图3 计算表附表3:合资格研发开支合共14,662,413港元,首200万港元按300%、余额按200%扣除,合计可扣除31,324,826港元
专利盒在本案中的适用性
专利盒的5%税率只适用于合资格知识产权收入对应应评税利润的特惠部分。产品销售收入也可能包含可合理归属知识产权价值的收入,不能仅凭许可费占比低就排除专利盒。本案经研发开支超额扣减后,已录得税务亏损,因此无须再通过专利盒降低当年的税额。
结论:本案的零税额来自研发开支超额扣减,无须为了实现这一结果而选择专利盒。两项优惠并非只能择一;若企业同时有合资格研发开支和合资格知识产权收入,在符合各自条件时,可以同时适用。
两项制度分别处理研发开支与知识产权收入,申报时须分别核实费用、收入及知识产权归属。
四、专利盒何时发挥作用
企业若有合资格知识产权收入,包括授权许可收入,以及产品或服务售价中可合理归属知识产权价值的部分,且扣除研发开支后仍有相关应评税利润,便可进一步评估专利盒。可按5%税率课税的特惠部分,还须根据每项知识产权的研发分数计算。
因此,研发开支超额扣减与专利盒可以并用,但不能把全部知识产权收入直接按5%计税。关键是分别核算合资格研发开支、合资格知识产权收入,以及扣除后对应的应评税利润。
五、合规要点提示
- 申请研发开支超额扣减须符合在香港进行合资格研发活动的条件。若研发实质留在内地,仅把账目记于香港,相关开支不能因此获得香港的超额扣减。
- 跨境成本分摊安排须逐项核实。境外研发支出能否扣除及扣除金额,取决于支出类别、研发地点和业务所得来源等具体事实,不能一概按在港合资格研发开支作超额扣减。集团内的成本分摊及报销安排应提前规划。
- 记录保存是优惠适用的关键。研发项目文档、人员工时归集、耗材分配及知识产权收入归属记录,均须完整备查。优惠既靠"测算",更靠"记录"。
六、结语
香港的研发开支超额扣减与专利盒优惠可以相互配合。实际效果取决于研发活动、费用性质、知识产权收入及扣除后的应评税利润,须按企业情况分别测算。本案也说明,研发型企业申请优惠,最难的往往不是测算,而是让税务局看懂研发本身的价值,并以证据证明。
如贵司正考虑在香港设立研发中心,或已在港设有研发实体但尚未评估研发开支扣除及专利盒优惠,又或正在回应税务局就研发活动提出的查询,欢迎与我们联络,我们将为贵司进行针对性的税务测算与适用性分析。
(编辑时间:2026年10月)
参考资料
香港税务局:专利盒机制专页(简体中文)
https://www.ird.gov.hk/chs/tax/bus_patentbox.htm
香港税务局:专利盒机制——示例(简体中文)
https://www.ird.gov.hk/chs/tax/patentbox_example.htm
香港税务局:税务条例释义及执行指引第55号——研发开支的扣除(PDF,英文版)
https://www.ird.gov.hk/eng/pdf/dipn55.pdf
香港税务局:研发税务扣减措施新闻稿(2024年11月)
https://www.ird.gov.hk/chi/ppr/archives/24112701.htm